Domain oskv.de kaufen?
Wir ziehen mit dem Projekt
oskv.de um.
Sind Sie am Kauf der Domain
oskv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oskv.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Kompaktwörterbuch Englisch, mit Buch, mit Online-Zugang, SchulbücherDas PONS Kompaktwörterbuch Englisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen breiten Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt nicht nur britisches, sondern auch amerikanisches und australisches Englisch sowie spezifische Begriffe aus dem österreichischen und Schweizer Wortschatz. Zusätzlich enthält es eine Kurzgrammatik und Verbtabellen, die das Lernen erleichtern. Ein besonderes Merkmal ist der Zugang zur PONS-App, die für 12 Monate kostenlos zur Verfügung steht und offline auf Smartphones und Tablets genutzt werden kann. Diese App ist eine ideale Ergänzung zum Buch und ermöglicht ein flexibles Nachschlagen.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cremer, Georg: Soziale DienstleistungenSoziale Dienstleistungen , Marktgestaltung für hilfebedürftige Menschen , Sonstige > Nutzfahrzeugteile , Auflage: 2. überarbeitete und aktual. Auflage, Erscheinungsjahr: 20231016, Produktform: Kartoniert, Autoren: Cremer, Georg~Goldschmidt, Nils~Höfer, Sven, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. überarbeitete und aktual. Auflage, Keyword: Erbringung sozialer Dienstleistungen; Märkte sozialer Dienstleistungen; Politik sozialer Dienstleistungen; Soziale Arbeit; Soziale Marktwirtschaft; Sozialrecht; soziale Dienstleistungen, Fachschema: Dienstleistung~Tertiärer Sektor~Sozialarbeit~Politik / Recht, Staat, Verwaltung, Parteien~Wohlfahrt~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Sozialrecht, Fachkategorie: Kommunal-, Regional- und Landesregierung~Öffentlicher Dienst und öffentlicher Sektor~Sozialrecht, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: TB/Volkswirtschaft, Fachkategorie: Wohlfahrtsökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 276, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Mohr Siebeck GmbH & Co. K, Co-Verlag: Mohr Siebeck GmbH & Co. K, Länge: 214, Breite: 149, Höhe: 15, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 3983234, Vorgänger EAN: 9783825236656, eBook EAN: 9783838561363, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompaktwörterbuch Französisch, mit Buch, mit Online-Zugang, SprachbücherDas PONS Kompaktwörterbuch Französisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen umfangreichen Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt zudem regionale Varianten des Französischen, einschliesslich belgischem und kanadischem Französisch sowie österreichischem und Schweizer Wortschatz. Eine Kurzgrammatik und Verbtabellen runden das Angebot ab. Zusätzlich erhalten Nutzer*innen für 12 Monate Zugang zur PONS-App, die offline auf Smartphones und Tablets genutzt werden kann, was das Nachschlagen unterwegs erleichtert.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beurteilung der Vertrauenswürdigkeit von Online-Informationen. Können Schu¿ler Informationen aus dem Internet richtig bewerten?, Taschenbuch von TimBeurteilung Der Vertrauenswürdigkeit Von Online-informationen. Können Schu¿ler Informationen Aus Dem Internet Richtig Bewerten?, Taschenbuch Von Tim Loibl, Grin, 978-3-346-16808-5, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
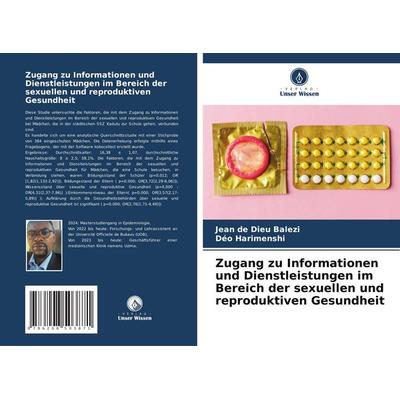
Zugang zu Informationen und Dienstleistungen im Bereich der sexuellen und reproduktiven Gesundheit, Taschenbuch von Jean de Dieu Balezi,DéoZugang Zu Informationen Und Dienstleistungen Im Bereich Der Sexuellen Und Reproduktiven Gesundheit, Taschenbuch Von Jean De Dieu Balezi,déo Harimenshi, Verlag Unser Wissen, 978-620-8-50387-1, Seitenanzahl: 6843,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompaktwörterbuch Englisch, mit Buch, mit Online-Zugang, SchulbücherDas PONS Kompaktwörterbuch Englisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen breiten Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt nicht nur britisches, sondern auch amerikanisches und australisches Englisch sowie spezifische Begriffe aus dem österreichischen und Schweizer Wortschatz. Zusätzlich enthält es eine Kurzgrammatik und Verbtabellen, die das Lernen erleichtern. Ein besonderes Merkmal ist der Zugang zur PONS-App, die für 12 Monate kostenlos zur Verfügung steht und offline auf Smartphones und Tablets genutzt werden kann. Diese App ist eine ideale Ergänzung zum Buch und ermöglicht ein flexibles Nachschlagen.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cremer, Georg: Soziale DienstleistungenSoziale Dienstleistungen , Marktgestaltung für hilfebedürftige Menschen , Sonstige > Nutzfahrzeugteile , Auflage: 2. überarbeitete und aktual. Auflage, Erscheinungsjahr: 20231016, Produktform: Kartoniert, Autoren: Cremer, Georg~Goldschmidt, Nils~Höfer, Sven, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. überarbeitete und aktual. Auflage, Keyword: Erbringung sozialer Dienstleistungen; Märkte sozialer Dienstleistungen; Politik sozialer Dienstleistungen; Soziale Arbeit; Soziale Marktwirtschaft; Sozialrecht; soziale Dienstleistungen, Fachschema: Dienstleistung~Tertiärer Sektor~Sozialarbeit~Politik / Recht, Staat, Verwaltung, Parteien~Wohlfahrt~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Sozialrecht, Fachkategorie: Kommunal-, Regional- und Landesregierung~Öffentlicher Dienst und öffentlicher Sektor~Sozialrecht, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: TB/Volkswirtschaft, Fachkategorie: Wohlfahrtsökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 276, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Mohr Siebeck GmbH & Co. K, Co-Verlag: Mohr Siebeck GmbH & Co. K, Länge: 214, Breite: 149, Höhe: 15, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 3983234, Vorgänger EAN: 9783825236656, eBook EAN: 9783838561363, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Kompaktwörterbuch Französisch, mit Buch, mit Online-Zugang, SprachbücherDas PONS Kompaktwörterbuch Französisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen umfangreichen Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt zudem regionale Varianten des Französischen, einschliesslich belgischem und kanadischem Französisch sowie österreichischem und Schweizer Wortschatz. Eine Kurzgrammatik und Verbtabellen runden das Angebot ab. Zusätzlich erhalten Nutzer*innen für 12 Monate Zugang zur PONS-App, die offline auf Smartphones und Tablets genutzt werden kann, was das Nachschlagen unterwegs erleichtert.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beurteilung der Vertrauenswürdigkeit von Online-Informationen. Können Schu¿ler Informationen aus dem Internet richtig bewerten?, Taschenbuch von TimBeurteilung Der Vertrauenswürdigkeit Von Online-informationen. Können Schu¿ler Informationen Aus Dem Internet Richtig Bewerten?, Taschenbuch Von Tim Loibl, Grin, 978-3-346-16808-5, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenscheidt Taschenwörterbuch Schwedisch, mit Buch, mit Online-Zugang, SprachbücherDas Langenscheidt Taschenwörterbuch Schwedisch bietet eine umfassende und handliche Lösung für alle, die sich mit der schwedischen Sprache auseinandersetzen möchten. Es kombiniert einen festen Einband mit einem umfangreichen Buch, das über 85.000 Stichwörter und Wendungen enthält, und bietet zusätzlich einen 12-monatigen Online-Zugang. Der Inhalt deckt einen hochaktuellen Wortschatz aus den Bereichen Alltag, Medien, Wirtschaft und Politik ab. Die detaillierten schwedischen Verbtabellen, Kommunikationshilfen für E-Mails, Briefe und Small Talk sowie die übersichtlichen Grammatik- und Ausspracheübersichten ermöglichen ein effektives Lernen und Nachschlagen. Das Wörterbuch ist ideal für den täglichen Gebrauch und unterstützt sowohl Anfänger als auch Fortgeschrittene. Die Integration des Online-Zugangs erweitert die Nutzungsmöglichkeiten und bietet Flexibilität beim Lernen. Die Aktivierung des Online-Zugangs ist ab dem Zeitpunkt der ersten Nutzung für 12 Monate möglich, wobei die Aktivierung mindestens für 36 Monate nach Erscheinen der aktuellen Auflage gewährleistet ist. Dieses Sprachbuch ist ein unverzichtbares Nachschlagewerk für alle, die Wert auf präzise und aktuelle Sprachinformationen legen.36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenscheidt Taschenwörterbuch Griechisch, mit Buch, mit Online-Zugang, SchulbücherDas Standardwerk von Langenscheidt mit Online-Wörterbuch Rund 110.000 Stichwörter und Wendungen Hochaktueller Wortschatz aus den Bereichen Alltag, Medien, Wirtschaft und Politik Handlich, umfassend, übersichtlich Lautschrift bei allen griechischen Stichwörtern Extra: griechische und deutsche Kurzgrammatik Auf einem Blick: ausführliche griechische und deutsche Verbtabellen Ideal für deutsch- und griechischsprachige Personen Mit Zugriff auf das Online-Wörterbuch für 12 Monate.36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.